NACSHR核心摘要:2027年的美国工资和税务规划已经可以提前开始了。Bloomberg Tax最新发布2027 U.S. Tax Rates预测,
预计相关通胀调整达到3.2%。夫妻联合报税进入37%最高边际税率的门槛预计升至$793,650,标准扣除额预计升至$33,200;单身纳税人37%档预计从$661,375以上开始。同时,OBBBA带来的 employer-provided child care credit 等变化也开始进入2027规划。对HR、Payroll和Total Rewards而言,这意味着明年的薪酬和福利预算已经有了第一批参考参数。
不过要注意:目前仍是Bloomberg Tax预测,而非IRS正式2027数字,企业可用于建模,不能直接用于正式Payroll配置。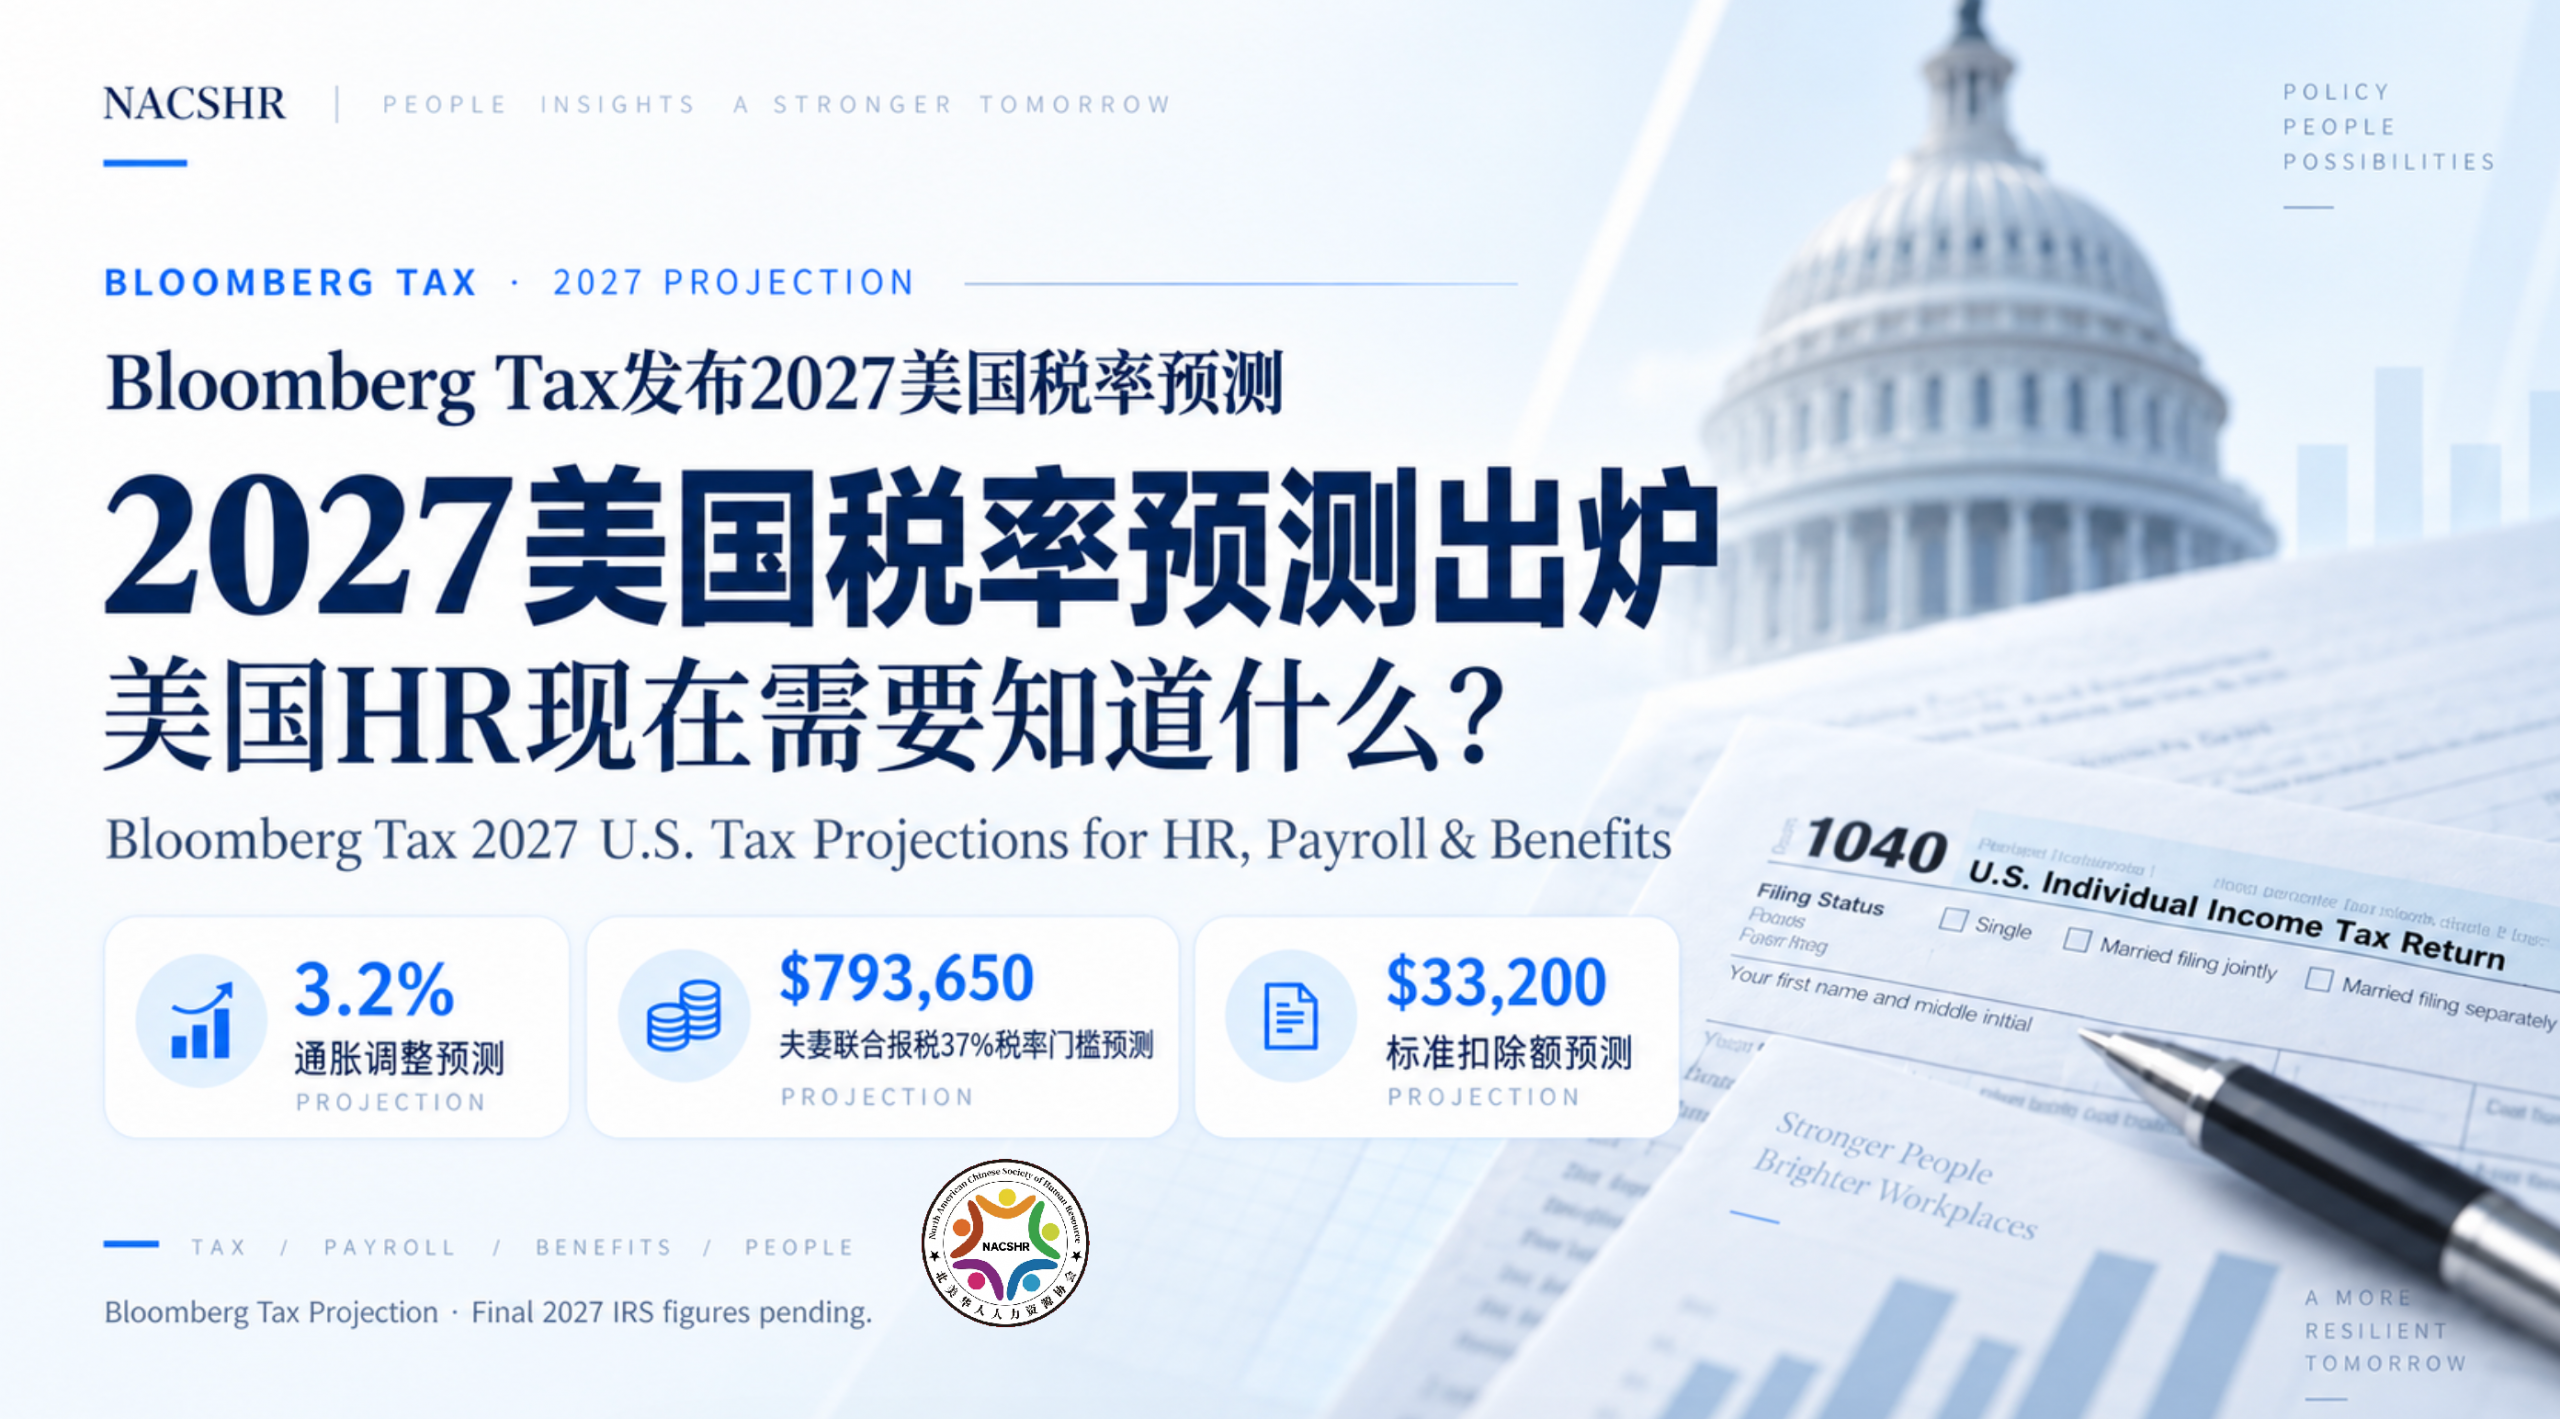
对于美国企业HR来说,税率看起来通常是Finance、Payroll或者员工个人税务顾问负责的事情。
但进入2027年规划周期以后,这种理解需要稍微改变。
2026年9月11日,Bloomberg Tax & Accounting 发布最新
2027 Projected U.S. Tax Rates。根据其预测,用于调整美国多项联邦税务参数的通胀水平约为
3.2%,高于此前的2.7%。这意味着2027年的个人所得税档位、Standard Deduction、Alternative Minimum Tax(AMT)等多个重要门槛,都可能进一步向上调整。
对于美国HR而言,真正值得关注的并不是员工明年到底会少交多少税,而是:
2027年的Payroll、Compensation、Benefits和Total Rewards规划,现在已经进入可以开始建模的阶段。
税率没有简单“上涨”,真正变化的是收入门槛
首先需要澄清一个容易误解的问题。
美国联邦个人所得税目前仍保持
10%、12%、22%、24%、32%、35%和37% 七档边际税率。One Big Beautiful Bill Act(OBBBA)已经使这一税率结构继续保持,而通胀调整主要体现为各税档对应的收入门槛向上移动。IRS公布的2026年正式税率同样维持这一七档结构。
以夫妻联合报税(Married Filing Jointly)为例,2026年进入37%最高边际税率的应税收入门槛为
$768,700。Bloomberg Tax预计,2027年这一门槛可能进一步提高至
$793,650。
对于单身纳税人,2026年的37%最高边际税率门槛为
$640,600,Bloomberg Tax预计2027年可能提高至
$661,375。
这意味着,如果员工工资增加只是部分反映通货膨胀,并不一定意味着其全部新增收入都会简单进入更高税率区间。
这对HR做薪酬沟通非常重要。
很多员工看到工资上涨时,首先想到的是:“我是不是会进入更高的Tax Bracket,最后反而拿得更少?”
HR至少应该理解一个基本原则:
美国联邦所得税采用边际税率制度,进入更高Tax Bracket,并不意味着全部收入都按照更高税率纳税。
Standard Deduction预计继续上涨
另外一个与员工实际税负密切相关的数字是 Standard Deduction,也就是标准扣除额。
IRS已经正式公布,2026 Tax Year的Standard Deduction为:
夫妻联合报税:
$32,200
Single以及Married Filing Separately:
$16,100
Head of Household:
$24,150。
Bloomberg Tax预计2027年夫妻联合报税的Standard Deduction将进一步提高到
$33,200,All Other Taxpayers预计达到
$16,600。
对于普通员工来说,这意味着其收入中可以在计算联邦应税所得时扣除的基础金额可能继续上升。
不过NACSHR也特别提醒企业HR:
这些2027数字目前仍然属于Bloomberg Tax预测,并不是IRS最终公布的2027正式标准。
因此现在可以拿来做预算和Scenario Planning,但不应该直接作为Payroll System中的正式扣缴参数。
HR真正应该关注的,不只是员工个人税率
如果只是看Tax Bracket,这份报告其实还没有触及HR最值得关注的部分。
OBBBA已经对多项与员工、雇主和福利相关的税收政策进行了调整,而Bloomberg Tax此次2027预测也特别提到了
Employer-Provided Child Care Credit。
IRS数据显示,从2026 Tax Year开始,Employer-Provided Childcare Tax Credit的最高额度已经从原来的
$150,000提高到$500,000;符合条件的小型企业最高可以达到
$600,000。
这件事情值得HR和Total Rewards团队认真关注。
过去企业谈员工福利,通常首先想到的是Health Insurance、401(k)、PTO、Life Insurance等传统项目。
但随着美国育儿成本持续成为员工家庭的重要负担,
Child Care正在越来越明显地成为Employee Benefits的一部分,而不仅仅是员工个人的家庭问题。
如果企业本身拥有大量年轻父母员工,HR在设计2027 Benefits Strategy时,可以开始和Finance、Tax、Benefits Broker讨论:
企业是否有必要增加Child Care Assistance?
是否可以与第三方Child Care Provider建立合作?
是否存在利用Employer-Provided Child Care Credit降低企业实际福利成本的空间?
这已经不仅仅是福利问题,也可能成为Recruiting、Retention和Employee Experience策略的一部分。
2027 Compensation Planning,要开始同时看“工资”和“税后收入”
进入2027预算周期后,HR还有一个非常现实的问题:
员工越来越关注Take-Home Pay,而不仅仅是Base Salary。
过去企业做Annual Compensation Review,通常重点考虑市场薪资、绩效、内部公平和预算。
但对于员工来说,真正感受到的是:
工资增加了多少?
医疗保险每个月多扣了多少?
401(k) Contribution是多少?
Federal和State Tax扣了多少?
最后Direct Deposit进入银行账户的是多少?
因此,未来HR做Total Rewards沟通时,应该逐渐从“公司给你多少工资”,转向解释:
公司为一个员工投入的Total Compensation是多少,以及员工最终实际获得了什么。
税率门槛和Standard Deduction的调整虽然不是HR决定的,但它们会直接影响员工对薪资变化的感知。
Payroll团队现在需要做什么?
NACSHR认为,现在还不需要根据Bloomberg Tax预测修改2027 Payroll参数,但应该开始建立2027 Payroll Readiness Checklist。
第一,关注IRS正式公布2027 Tax Inflation Adjustments。一旦正式数字公布,再更新Payroll系统中的Federal Withholding相关参数。
第二,与Payroll Provider保持沟通。使用ADP、Paychex、Workday、Rippling、Gusto或其他Payroll系统的企业,应确认供应商什么时候更新2027 Federal Tax Table。
第三,审查员工的W-4沟通机制。尤其对于发生结婚、离婚、生育、第二份工作或者收入大幅变化的员工,可以提醒其重新检查Federal Withholding,但HR不应该向员工提供具体个人税务建议。
第四,在2027 Open Enrollment和Compensation Review期间,把税前福利一起纳入Total Rewards沟通,包括401(k)、HSA、FSA以及其他符合条件的Pre-Tax Benefits。
换句话说:
Payroll不能只被理解为“发工资”,而应该成为Total Rewards体系中的一个重要组成部分。
对美国HR来说,2027预算其实已经开始了
Bloomberg Tax这份预测最值得HR看到的,并不是$793,650或者$33,200这些具体数字本身。
它真正释放的是另一个信号:
美国2027年的人工成本规划已经开始。
Payroll Tax、Federal Income Tax、Health Insurance Renewal、401(k)、Salary Increase、Employee Benefits、Workers' Compensation以及其他Employment Costs最终都会汇集到同一个问题:
2027年,公司雇佣一个员工的真实成本到底是多少?
对于HR负责人而言,未来几个月应该开始与Finance、Payroll、Benefits Broker以及Tax团队建立更紧密的年度规划机制,而不是等到2027年1月以后才被动处理新的税率和福利参数。
尤其对于在美国快速扩张的企业,以及刚刚开始建立美国HR体系的中国出海企业,越早建立这种跨HR、Finance、Payroll、Benefits和Tax的协同机制,越能减少年底预算与合规压力。
NACSHR观点
我们越来越明显地看到,美国HR的职责边界正在扩大。
优秀的HR负责人不仅需要懂招聘、绩效和员工关系,也越来越需要理解
Compensation、Benefits、Payroll、Insurance、Tax以及Employment Compliance之间的连接。
HR不需要成为CPA,也不需要替员工计算个人所得税。
但HR必须知道:
哪些政策变化,会改变公司的用工成本;哪些数字变化,会影响员工的Take-Home Pay;哪些税收政策,可以被重新设计成更有竞争力的Employee Benefits。
这才是2027税率预测对HR真正的意义。
目前Bloomberg Tax公布的2027数据仍属于预测,最终税率、扣除额以及相关Payroll参数应以IRS正式发布的信息为准。本文仅供企业HR进行趋势了解与规划参考,不构成税务或法律建议。
来源:Bloomberg Tax & Accounting;Internal Revenue Service(IRS)
NACSHR|North America Chinese Society for Human Resources
Stay Together, Stay Powerful




 扫一扫
添加客服


